

ഓസ്ട്രേലിയയിൽ കഴിഞ്ഞ അഞ്ച് വർഷത്തിനിടെ ഹോം ഇൻഷുറൻസ് പ്രീമിയം നിരക്കുകൾ 46 ശതമാനം വർധിച്ചു. ഇതേ കാലയളവിൽ രാജ്യത്തെ പണപ്പെരുപ്പം 23 ശതമാനം മാത്രമാണ് ഉയർന്നത്. ഇൻഷുറൻസ് ചെലവ് ജീവിതച്ചെലവിന്റെ വർധനവിന്റെ ഇരട്ടി വേഗത്തിലാണ് ഉയരുന്നതെന്ന് ദ ഗാർഡിയൻ നടത്തിയ വിശകലനം വ്യക്തമാക്കുന്നു.
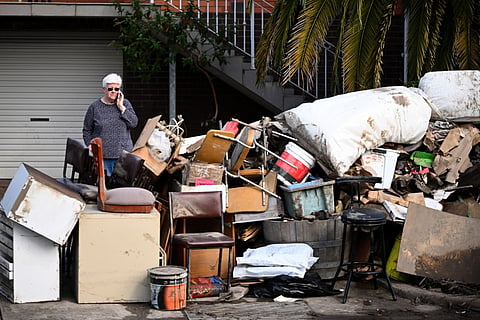
വിക്ടോറിയയിലെ ഗ്രാമീണ മേഖലയിൽ താമസിക്കുന്ന മാത്യുവിന്റെ അനുഭവം ഇതിന് ഉദാഹരണമാണ്. ഇൻഷുറൻസ് ക്ലെയിം ചരിത്രവും പോളിസി റദ്ദാക്കിയ മുൻകാല അനുഭവവും കാരണം സമ്പൂർണ പരിരക്ഷയുള്ള പോളിസിക്ക് പ്രതിവർഷം 6,000 മുതൽ 8,000 ഡോളർ വരെ നൽകേണ്ടിവരുമെന്നാണ് അദ്ദേഹത്തിന് ലഭിച്ച കണക്ക്. ഈ തുക താങ്ങാനാകാത്തതിനാൽ ഇൻഷുറൻസ് എടുക്കാൻ കഴിയാത്ത അവസ്ഥയിലാണെന്ന് അദ്ദേഹം പറഞ്ഞു. 2023 ഡിസംബറിൽ വിക്ടോറിയയിലെ കെറാങ് പട്ടണത്തിലുള്ള മാത്യുവിന്റെ വീട് വെള്ളപ്പൊക്കത്തിൽ തകർന്നിരുന്നു. ഏകദേശം 1.5 ലക്ഷം ഡോളറിന്റെ നാശനഷ്ടമുണ്ടായിട്ടും ഇൻഷുറൻസ് കമ്പനിയിൽനിന്ന് സഹായം ലഭിച്ചില്ലെന്നാണ് അദ്ദേഹത്തിന്റെ ആരോപണം.
കെട്ടിട നിർമാണ സാമഗ്രികളുടെയും സേവനങ്ങളുടെയും വിലവർധന, പ്രകൃതിദുരന്തങ്ങളുടെ ആവർത്തനം, സംസ്ഥാനതല നികുതികൾ എന്നിവയാണ് ഇൻഷുറൻസ് പ്രീമിയം വർധനയ്ക്ക് കാരണമെന്ന് ഇൻഷുറൻസ് കൗൺസിൽ ഓഫ് ഓസ്ട്രേലിയ (ICA) പറയുന്നു. ഇൻഷുറൻസ് നിരക്കുകൾ പണപ്പെരുപ്പത്തിന് കാരണമല്ലെന്നും പണപ്പെരുപ്പത്തിന്റെ ഫലമാണെന്നും കൗൺസിൽ വ്യക്തമാക്കി. എന്നാൽ ഉയർന്ന ഇൻഷുറൻസ് നിരക്കുകൾ തന്നെ പണപ്പെരുപ്പം വർധിപ്പിക്കുന്ന ഘടകമാണെന്ന് ന്യൂ സൗത്ത് വെയിൽസ് സർവകലാശാലയിലെ അസോസിയേറ്റ് പ്രൊഫസർ ഫെയ് ഹുവാങ് ചൂണ്ടിക്കാട്ടി. നിരക്കുകൾ എങ്ങനെയാണ് കണക്കാക്കുന്നതെന്നും ചെലവ് കുറയ്ക്കാൻ ഉപഭോക്താക്കൾക്ക് എന്തെല്ലാം ചെയ്യാനാകുമെന്നും ഇൻഷുറൻസ് കമ്പനികൾ കൂടുതൽ വ്യക്തമായി അറിയിക്കണമെന്നും അവർ ആവശ്യപ്പെട്ടു.
ഉയർന്ന ലാഭത്തിലും ഇൻഷുറൻസ് കമ്പനികൾ
പ്രകൃതിദുരന്തങ്ങളും നിർമാണച്ചെലവുകളും വർധിക്കുന്നതിനിടെ ഇൻഷുറൻസ് കമ്പനികൾ മികച്ച ലാഭം നേടുന്നുണ്ടെന്നും റിപ്പോർട്ട് ചൂണ്ടിക്കാട്ടുന്നു. സൺകോർപ് കഴിഞ്ഞ സാമ്പത്തിക വർഷം നികുതിക്കുശേഷം 103 കോടി ഡോളറിന്റെ അറ്റാദായം രേഖപ്പെടുത്തി. ക്യുബിഇ ഇൻഷുറൻസ് 2025-ൽ 213 കോടി യുഎസ് ഡോളറിന്റെ അറ്റാദായം നേടി. ഐഎജി കഴിഞ്ഞ ജൂണിൽ അവസാനിച്ച 12 മാസത്തിനിടെ 102 കോടി ഡോളറിന്റെ അറ്റാദായവും രേഖപ്പെടുത്തി.
ഇതേസമയം, ഓസ്ട്രേലിയയിൽ ഹോം ഇൻഷുറൻസ് പ്രീമിയം ശരാശരി അഞ്ച് വർഷത്തിനിടെ 50 ശതമാനത്തിലധികം വർധിച്ചതായി ഉപഭോക്തൃ സംഘടനയായ ചോയ്സ് വ്യക്തമാക്കി. കഴിഞ്ഞ ഒരു വർഷത്തിനിടെ പുതിയ ഹോം ഇൻഷുറൻസ് പോളിസികളുടെ ശരാശരി നിരക്ക് 101 ഡോളർ അഥവാ നാല് ശതമാനം വർധിച്ചതായി കാൻസ്റ്റാറിന്റെ കണക്കുകൾ പറയുന്നു. സമ്പൂർണ കാർ ഇൻഷുറൻസിന്റെ ശരാശരി നിരക്ക് 111 ഡോളർ അഥവാ അഞ്ച് ശതമാനവും ഉയർന്നു.
ഇൻഷുറൻസ് പരിരക്ഷ കുറച്ച് ഉപഭോക്താക്കൾ
വിലവർധന താങ്ങാനാകാതെ പലരും ഇൻഷുറൻസ് പരിരക്ഷ കുറയ്ക്കുകയോ പോളിസികൾ ഉപേക്ഷിക്കുകയോ ചെയ്യുന്നതായി റിപ്പോർട്ട് പറയുന്നു. ഭക്ഷണത്തിനും വീടിന്റെ ഇൻഷുറൻസിനും ഒരേസമയം പണം കണ്ടെത്താൻ കഴിയാത്തവർ ഭക്ഷണച്ചെലവിനാണ് മുൻഗണന നൽകുന്നതെന്ന് ഓസ്ട്രേലിയൻ കൺസ്യൂമേഴ്സ് ഇൻഷുറൻസ് ലോബി ചെയർമാൻ ടൈറോൺ ഷാൻഡിമാൻ പറഞ്ഞു. 2050 ആകുമ്പോഴേക്കും ഓസ്ട്രേലിയയിലെ നാലിൽ ഒരു കുടുംബം ആവശ്യത്തിന് ഇൻഷുറൻസ് പരിരക്ഷയില്ലാത്ത അവസ്ഥയിലാകുമെന്ന് ഇൻഷുറൻസ് റെഗുലേറ്ററായ അപ്റയുടെ മാതൃകാപഠനം മുന്നറിയിപ്പ് നൽകുന്നു. 2026-ൽ ഇത് ഏഴിൽ ഒരു കുടുംബം എന്ന നിലയിലാണ് കണക്കാക്കുന്നത്.
കാലാവസ്ഥാ വ്യതിയാനവും പ്രകൃതിദുരന്തങ്ങളുടെ സാധ്യതയും ചില പ്രദേശങ്ങളിൽ ഇൻഷുറൻസ് ലഭ്യതയും താങ്ങാനാകുന്ന നിരക്കുകളും കൂടുതൽ പ്രതിസന്ധിയിലാക്കുന്നുവെന്ന് കൺസ്യൂമർ ആക്ഷൻ ലോ സെന്ററിലെ ബ്രെൻഡൻ റോസ് പറഞ്ഞു. ഇൻഷുറൻസ് പ്രീമിയം എങ്ങനെ കണക്കാക്കുന്നുവെന്ന് കമ്പനികൾ നിർബന്ധമായും വെളിപ്പെടുത്തണമെന്നും നിരക്കുകൾ ഓസ്ട്രേലിയൻ കോംപറ്റീഷൻ ആൻഡ് കൺസ്യൂമർ കമ്മീഷൻ (ACCC) നിരീക്ഷിക്കണമെന്നും ഗ്രീൻസ് പാർട്ടി ആവശ്യപ്പെടുന്നു. കാലാവസ്ഥാ വ്യതിയാനം ഇൻഷുറൻസ് ചെലവിൽ ചെലുത്തുന്ന സ്വാധീനത്തെക്കുറിച്ചുള്ള പാർലമെന്ററി അന്വേഷണവും നേരത്തെ സമാനമായ നിർദേശം മുന്നോട്ടുവെച്ചിരുന്നു. എന്നാൽ റിപ്പോർട്ടിൽ സർക്കാർ ഇതുവരെ പ്രതികരിച്ചിട്ടില്ല. ഇൻഷുറൻസ് കമ്പനികൾ നിരക്കുകൾ 20, 30, 40 ശതമാനം വരെ ഉയർത്തുമ്പോൾ പണപ്പെരുപ്പം മൂലമല്ല, മറിച്ച് അവർ തന്നെ പണപ്പെരുപ്പത്തിന് കാരണമാകുകയാണെന്നാണ് മാത്യുവിന്റെ വിമർശനം.